Memiliki rumah impian adalah cita-cita besar bagi hampir setiap individu dan keluarga. Namun, membeli properti secara tunai (cash) sering kali membutuhkan dana yang sangat besar dan waktu menabung yang lama. Di sinilah Kredit Pemilikan Rumah (KPR) hadir sebagai solusi pembiayaan utama yang memungkinkan Anda memiliki hunian dengan cara mengangsur dalam jangka waktu (tenor) tertentu.
Meskipun menjadi pilihan paling populer, proses pengajuan KPR sering kali dianggap rumit dan membingungkan. Mulai dari melengkapi dokumen, memahami skema suku bunga, hingga risiko penolakan oleh pihak bank. Oleh karena itu, pemahaman menyeluruh mengenai tata cara pengajuan, jenis suku bunga, simulasinya, serta strategi agar KPR disetujui sangatlah krusial.
1. Memahami Jenis-Jenis KPR di Indonesia
Sebelum mengajukan permohonan, Anda perlu mengetahui jenis KPR yang paling sesuai dengan profil dan kebutuhan finansial Anda:
- KPR Komersial/Non-Subsidi: Disediakan oleh bank umum untuk masyarakat luas. Luas bangunan, harga rumah, serta jumlah pinjaman ditentukan oleh kebijakan bank dan kemampuan finansial nasabah.
- KPR Subsidi (FLPP – Fasilitas Likuiditas Pembiayaan Perumahan): Program pemerintah yang ditujukan bagi Masyarakat Berpenghasilan Rendah (MBR). Keunggulannya adalah suku bunga yang sangat rendah (biasanya fixed 5% hingga lunas) dan uang muka (down payment) yang sangat terjangkau.
- KPR Syariah: Menggunakan prinsip-prinsip syariah Islam (seperti akad Murabahah atau Musyarakah Mutanaqisah). Sifat cicilannya cenderung tetap dari awal hingga akhir tenor karena tidak menggunakan sistem suku bunga mengambang.
2. Skema Suku Bunga KPR yang Wajib Diketahui
Salah satu faktor terbesar yang menentukan besarnya cicilan KPR Anda adalah skema suku bunga. Secara umum, bank menerapkan dua tahap suku bunga dalam satu masa tenor KPR Komersial:
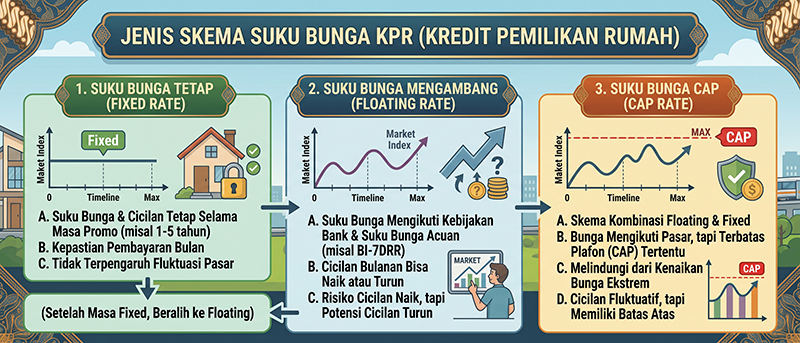
Gambar di atas memuat panduan visual mengenai tiga jenis skema suku bunga KPR (Kredit Pemilikan Rumah) beserta karakteristik utamanya:
1. Suku Bunga Tetap (Fixed Rate)
- Konsep: Suku bunga dan nominal cicilan bernilai tetap selama masa promo yang disepakati (umumnya 1–5 tahun pertama).
- Keunggulan: Ada kepastian jumlah pembayaran tiap bulan dan tidak terpengaruh oleh fluktuasi pasar atau suku bunga acuan.
- Catatan: Setelah masa fixed rate ini berakhir, skema bunga biasanya akan beralih ke floating rate.
2. Suku Bunga Mengambang (Floating Rate)
- Konsep: Suku bunga menyesuaikan dengan kebijakan bank dan dinamika suku bunga acuan pasar (seperti BI-Rate).
- Karakteristik: Cicilan bulanan bisa mengalami kenaikan atau penurunan secara berkala.
- Risiko & Potensi: Terdapat risiko cicilan melonjak saat suku bunga pasar naik, namun ada peluang cicilan menjadi lebih murah saat suku bunga pasar turun.
3. Suku Bunga Cap (Capped Rate)
Keunggulan: Memberikan perlindungan bagi debitur dari lonjakan suku bunga yang ekstrem di pasar.
Konsep: Skema kombinasi antara bunga mengambang dengan batas atas (cap/ceiling).
Karakteristik: Bunga tetap bergerak mengikuti fluktuasi pasar, tetapi nominalnya dibatasi agar tidak melewati plafon (CAP) tertentu.
Tips Penting: Selalu perhitungkan kemampuan finansial Anda berdasarkan estimasi cicilan pada saat masa floating rate berlaku, bukan hanya saat masa promo fixed rate.
3. Tahapan dan Cara Pengajuan KPR
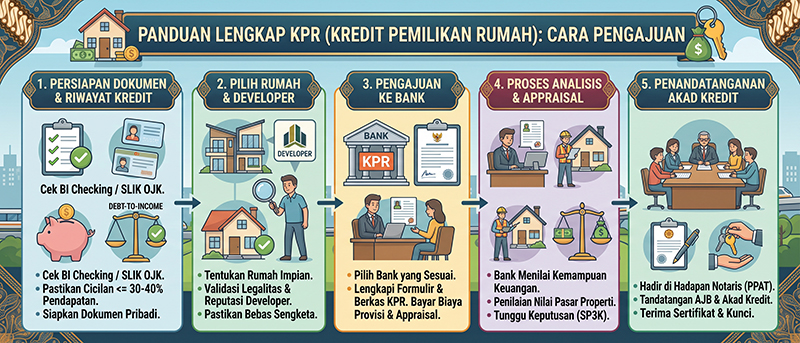
Proses pengajuan KPR membutuhkan kedisiplinan dalam menyiapkan dokumen dan mengikuti alur berikut:
- Pilih Properti dan Sepakati Harga: Tentukan rumah yang ingin dibeli, baik dari developer maupun penjual perorangan (second). Pastikan legalitas dokumen rumah (SHM/HGB dan PBG/IMB) lengkap.
- Membayar Uang Tanda Jadi (UTJ) / Booking Fee: Pembayaran ini dilakukan untuk mengamankan unit rumah agar tidak dijual ke pihak lain.
- Melengkapi Dokumen Persyaratan: Siapkan dokumen pribadi dan keuangan, meliputi:
- KTP (pemohon dan pasangan jika sudah menikah)
- Kartu Keluarga (KK) dan Surat Nikah/Cerai
- NPWP Pribadi
- Slip Gaji (minimal 3 bulan terakhir) & Surat Keterangan Kerja (untuk pegawai)
- Rekening Koran / Tabungan 3–6 bulan terakhir
- Laporan Keuangan & SIUP/NIB (khusus untuk wiraswasta/pengusaha)
- Proses Analisis dan Appraisal Bank: Pihak bank akan memeriksa riwayat kredit Anda dan melakukan Penilaian (Appraisal) terhadap nilai fisik rumah yang akan dijadikan agunan.
- Persetujuan Kredit (SP3K): Jika disetujui, bank akan menerbitkan Surat Penawaran Putusan Kredit (SP3K) yang berisi rincian plafon pinjaman, suku bunga, besar cicilan, dan rincian biaya awal KPR.
- Akta Jual Beli (AJB) dan Akad Kredit: Penandatanganan dokumen akad kredit dilakukan di hadapan Notaris/PPAT bersamaan dengan pelunasan sisa uang muka.
4. Simulasi Perhitungan KPR
Untuk memberikan gambaran riil mengenai perhitungan cicilan, mari kita gunakan contoh simulasi sederhana berikut:
- Harga Rumah: Rp600.000.000
- Uang Muka / DP (10%): Rp60.000.000
- Plafon Pinjaman KPR: Rp540.000.000
- Masa Tenor: 15 Tahun (180 Bulan)
- Suku Bunga Fixed (3 Tahun Pertama): 6,5% per tahun
- Estimasi Cicilan Bulanan (Tahun 1–3):± Rp4.700.000 / bulan.
Selain cicilan bulanan, Anda juga wajib menyiapkan Biaya Awal KPR (sekitar 5%–8% dari plafon pinjaman) yang meliputi biaya provisi, administrasi, asuransi jiwa, asuransi kebakaran, serta biaya notaris dan apraisal.
5. Tips Jitu Agar Pengajuan KPR Lolos Evaluasi Bank
Penolakan KPR oleh pihak bank tentu menjadi hal yang sangat dihindari. Agar permohonan Anda berjalan lancar dan disetujui (approved), terapkan strategi berikut:
1. Jaga Kebersihan Riwayat Kredit (BI Checking / SLIK OJK)
Ini adalah syarat mutlak. Bank akan langsung menolak pemohon yang memiliki riwayat kredit buruk, seperti penunggakan tagihan kartu kredit, pinjaman online (pinjol), atau kredit kendaraan. Pastikan seluruh kewajiban pinjaman Anda selalu dibayar tepat waktu sebelum mengajukan KPR.
2. Perhatikan Rasio Kemampuan Membayar (Debt-to-Income Ratio)
Bank menerapkan aturan umum bahwa total cicilan utang bulanan (termasuk KPR yang diajukan) tidak boleh melebihi 30% hingga 40% dari total pendapatan bersih per bulan. Jika Anda memiliki cicilan lain yang masih berjalan, sebaiknya pelunasi terlebih dahulu untuk memperbesar kapasitas kredit Anda.
3. Siapkan Uang Muka (DP) dan Tabungan Mengendap yang Cukup
Meskipun ada program KPR dengan DP 0%, menyediakan uang muka yang lebih besar (misalnya 15%–20%) akan mengurangi jumlah plafon pinjaman. Hal ini secara otomatis menurunkan nilai cicilan bulanan dan membuat pihak bank menilai Anda memiliki risiko finansial yang lebih rendah.
4. Kelayakan Agunan (Properti) Terjamin
Bank tidak hanya menilai kemampuan keuangan Anda, tetapi juga nilai dan legalitas dari rumah yang dibeli. Pastikan lokasi rumah memiliki akses jalan yang memadai, bebas banjir, tidak dekat dengan area SUTET atau pemakaman, serta memiliki dokumen kepemilikan yang sah (tidak dalam sengketa).
5. Pilih Tenor yang Sesuai dengan Usia Produktif
Semakin panjang tenor yang dipilih, semakin kecil nilai cicilan bulanan Anda. Namun, pastikan batas akhir masa tenor tidak melewati usia pensiun (umumnya maksimal 55–60 tahun untuk karyawan, atau 65 tahun untuk profesional/wiraswasta).
Kesimpulan
Mengajukan KPR memerlukan persiapan yang matang, baik dari segi kelengkapan dokumen, kebersihan riwayat kredit, maupun ketahanan finansial pribadi. Dengan memahami struktur suku bunga, mengkalkulasi simulasi cicilan secara cermat, serta menjaga rasio utang tetap sehat, peluang pengajuan KPR Anda untuk disetujui oleh bank akan jauh lebih besar. KPR yang terencana dengan baik adalah langkah awal yang aman menuju kepemilikan hunian impian Anda.